Eller - god nyheter
Dedicare har haft en tvist med det Norska skatteverket (skatteetaten) efter en skatterevision avseende 2010. I veckan kom nu ett utslag i Norska Hovretten. Enligt pressmeddelande från Dedicare vann man målet helt och hållet efter att tidigare ha förlora i Tingretten.
Pressmeddelandet kan man läsa här.
Det innebär att den kostnaden på 1,0 MNOK som man tog under 2014 nu blir ett lika stort positivt resultat i Q1 2015. Totalt förstod jag hela målet som en total kostnad för Dedicare på 4,4 MNOK så det är givetvis mycket positivt att man vann det här.
Frågan är såklart om det kommer att överklagas igen? Jag har ganska dålig koll på domstolssystemet i Norge men antar att man har något liknande vår Högsta domstol som Skatteetaten kan överklaga till om man vill.
Från pressmeddelandet:
“Det är glädjande att norska Hovretten fattat beslut till Dedicares fördel. Processen har, under tiden den pågått, snedvridit konkurrensen till Dedicares nackdel. Vi har under pågående process valt att inte anlita underkonsulter i vår norska verksamhet vilket hämmat tillväxtmöjligheterna. Efter domen kommer vi återigen kunna konkurrera på lika villkor och erbjuda läkare den uppdragsform som de själva önskar.” säger Stig Engcrantz, Dedicares koncernchef.
torsdag 26 mars 2015
torsdag 5 mars 2015
Rederi AB Transatlantic
Eller - nu händer det grejer, frågan är om det är bra grejer.....
Kallelsen till Rederi AB Transatlantics bolagsstämma publicerades idag och man kan läsa den här. Mitt bland all formalia fanns två intressanta punkter:
"Punkt 7b – Förslag till utdelning
Styrelsen föreslår att ingen utdelning sker för verksamhetsåret 2014."
Trist, men allt annat än förvånande. Med tanke på att man tog in pengar senast i nyemission förra året så hade jag tyckt att det var konstigt om man delade ut något. Man får betänka att 2014 var det första året på riktigt länge som man gjorde vinst och 2015 ser också klart utmanande ut.
"Punkt 14 – Beslut om ändring av bolagets bolagsordning (firmaändring)
Styrelsen föreslår att årsstämman beslutar om att § 1 i bolagsordningen skall ges följande nya lydelse innebärande att bolagets firma ändras från Rederi AB Transatlantic till Viking Supply Ships AB. ”Bolagets firma är Viking Supply Ships AB. Bolaget är publikt (publ).” Firmaändringen föreslås med anledning av att Offshore & Supply har blivit den alltmer dominerande verksamheten inom koncernen."
WOW! Jag vet att man har planerat för en uppdelning av koncernen i två delar i form av VSS och Transatlantic (fd Industrial Shipping) men att man skulle byta namn på hela koncernen förvånade mig en smula. Tänker man efter så är det kanske inte så konstigt. Det har även hänt mer i företaget.
"Organisationsförändringar inom PSV-segmentet i Viking Supply Ships
2015-02-13 12:00
För att fortsatt vara konkurrenskraftigt och att spara kostnader har ledningen i Viking Supply Ships A/S (VSS) har beslutat att stänga sitt kontor i Aberdeen i Skottland med effekt från den 1 juli 2015.
Aberdeenkontoret har opererat VSS:s PSV-flotta och organisationsförändringen är en direkt följd av de rådande svaga marknadsförhållandena för dessa fartyg. Syftet är att möjliggöra en välanpassad och effektiv organisation inom VSS för framtiden. Samtliga administrativa funktioner kommer att flyttas till VSS huvudkontor i Köpenhamn.
Som en effekt av beslutet kommer VSS att påbörja förhandlingar med den personal som påverkas. Förändringen kommer att reducera overheadkostnaderna för segmentet och bidra till att finansiella styrkan i VSS-gruppen bibehålls på en stark nivå.
VSS:s starka fokus på kvalitet och säkerhet består och VSS kommer att tillse att förändringen inte påverkar dessa värdegrunder.
VSS behåller nuvarande sammansättning av besättning på fartygen."
"Skifte av finansdirektör
2015-02-27 08:30
Rederi AB Transatlantics finansdirektör Tomas Bergendahl har sagt upp sin anställning. Tomas Bergendahl kommer att ha kvar sin befattning fram till den 31 maj 2015.
Rekryteringsprocessen för att hitta en efterträdare har inletts."
...och som om det inte vore nog kan man läsa om att PSV-fartygen är till salu här.
Utöver det har jag även läst att man säljer sin verksamhet i Antwerpen (Transatlantic), men kan tyvärr inte hitta länken till det.
Vad kan man dra för slutsatser av allt det här?
- Den nya ledningen i Transatlantic har börjat slakta heliga kor och verkligen skurit i verksamheten för att få lönsamhet.
- Uppdelningen av koncernen verkar närma sig. Frågan är om Transatlantic kan överleva som ett självständigt bolag? Risken är att den delen dör sotdöden ganska snabbt. Misstänker att det finns en rejäl risk att man säljer av allt inom det och bara behåller Viking Supply Ships.
- Den eventuella försäljningen av PSV-fartygen kan nog vara bra då de inte har gett så stora intäkter senaste tiden. Tyvärr känns inte marknaden för fartyg av den här sorten jättebra. Enligt Sjöfart är de till salu för $90M och det kan i alla fall bli en affär som inte går back.
- Att Tomas Bergendahl som relativt ny finansdirektör slutar är en dålig signal då han i min värld är en del av det nya fräscha managementet som hade möjlighet att rensa upp i koncernen. Dessutom har han köpt på sig en hel del aktier i bolaget. Att han säger upp sig är inte bra. Å andra sidan kan det vara som Guldkungen säger att det här blir en naturlig del av att koncernen blir helt fokuserad på Viking Supply Ships och offshoremarknaden och att han då inte har en plats i den organisationen.
En sak är klar. 2015 kommer att bli ett händelserikt år.
Direktavkastning och YOC för 2015
Eller - finns det någon anledning att titta på direktavkastning och YOC?
Kursuppgången under 2015 har varit imponerande hitintills med en nästan 13% uppgång för min portfölj. Nu när alla utdelningar är kommunicerade är det dags att fundera på hur jag ska hantera portföljen och här har jag nytta av YOC och även direktavkastningen.
| UTDELNINGAR 2015 | ||||||
| Bolag | Utdelning 2015 | YOC | DA | Årtal inköp | ||
| ABB | CHF 0,72 (ca 6,43 kr) | 6,7% | 3,6% | 2008 | ||
| Atlas Copco B | 6,00 kr (3+3 kr) | 23,0% | 4,8% | 2008 | ||
| Boliden | 2,25 kr | 8,7% | 1,3% | 2004 & 2008 | ||
| Dedicare B | 2,40 kr | 11,3% | 6,3% | 2014 | ||
| Eurocon Consulting | 0,15 kr | 3,5% | 4,2% | 2013 | ||
| Fabege | 3,25 kr | 10,8% | 2,6% | 2008 | ||
| Fortum Oyj | €1,10+0,20 | 6,6% | 6,4% | 2010, 2013 | ||
| HM B | 9,75 kr | 3,5% | 2,7% | 2014 | ||
| Intrum Justitia | 7,00 kr | 18,3% | 3,0% | 2004 | ||
| JM | 8,00 kr | 29,8% | 2,7% | 2003 | ||
| Sandvik | 3,50 kr | 4,0% | 3,7% | 2010, 2014 | ||
| SEB A och C | 4,75 kr | 14,6% | 4,5% | 2008-2009, 2014 | ||
| Skanska B | 6,75 kr | 6,1% | 3,2% | 2008, 2010, 2013 | ||
| SKF B | 5,50 kr | 16,9% | 2,6% | 1997 | ||
| SSAB B | 0 kr | - | - | 2008 | ||
| Starbucks Corp | $0,32/kvartal | 2,2% | 1,4% | 2014 | ||
| Swedish Match | 7,50 kr | 10,4% | 2,9% | 2004 | ||
| Transatlantic | ? | - | - | 2003, 2013-2014 | ||
Förklaring:
YOC = Yield on costs, dvs avkastning beräknat på ursprunglig investering.
DA = Direktavkastning 2015, dvs avkastning beräknat på slutkurs 27/2
Årtal inköp = tidpunkt för den huvudsakliga inköpet av aktien
Vad kan jag dra för slutsats av det här då? Vissa aktier har en fantastisk YOC vilket de absolut ska ha med tanke på hur länge jag har haft dem. Vad som kanske är mer intressant är skillnaden mellan direktavkastningen och YOC. Om jag har haft aktierna under en lång period så ska YOC vara högt och direktavkastningen lägre av den enkla anledningen att börskursen då har gått upp rejält. Ett bra exempel på det är t ex JM. Ett exempel på ett bolag som inte har lyckats är SSAB. Frågan är egentligen vilken information man kan dra av allt det här. För min del kan jag konstatera att SSAB och Transatlantic inte ger någon utdelning alls vilket jag inte heller hade räknat med för i år. De innehaven kan man betrakta som ren spekulation i att man lyckas vända bolagen till lönsamhet. När det däremot gäller t ex Swedish Match och SKF så har det inte hänt mycket varesig i form av ökande utdelning eller aktiekurs. Inget vidare alls. Här får jag ta mig en funderare om de är aktierna som jag ska ha kvar framöver. När det gäller Eurocon och Fortum blir det lika plågsamt uppenbart att jag köpte de aktierna vid fel tillfälle och till för hög kurs. Om man bara tittar på de här siffrorna så borde jag kanske öka mer i Dedicare och Atlas copco.
Överlag så är jag långt ifrån andra bloggares mål om 5% direktavkastning, däremot ligger min YOC en bra bit högre trots att jag köpt ganska mycket aktier under 2014.
fredag 27 februari 2015
Kvartalsvisa utdelningar
Eller - varför kommer stålarna bara en gång om året?
Det har vid flera tillfällen debatterats ganska flitigt huruvida det är bra eller dåligt att de svenska börsbolagen ger sin utdelning vid ett tillfälle under våren. För oss som aktieägare är utdelningarna ganska koncentrerade till april och maj månad. Många jämför såklart med det amerikanska systemet med kvartalsvisa utdelningar från börsbolagen eller med olika typer av fonder (t ex EFTer) som kan dela ut varje månad (jag har absolut ingen som helst koll på dem så tänker inte gå in på dem). Vad jag kan få fram är vi i Sverige ganska ensamma om att göra på det här sättet även om det finns ett antal undantag (NCC, Atlas Copco, Astra Zeneca, Hemfosa, Husqvarna och Pfizer) som delar ut flera gånger om året. Vidare finns en uppsjö preferensaktier som delar ut oftare (en bra genomgång finns t ex hos petrusko eller xperimentinvest).
Varför delar de svenska bolagen bara ut vid ett tillfälle då?
För att ett aktiebolag ska kunna ge utdelning krävs det att bolagsstämman har beslutat om det. Det brukar vanligen ske vid årsstämman (som egentligen är fel namn, den ordinarie bolagsstämman är mer korrekt). Styrelsen ger ett förslag och bolagsstämman beslutar om det ska utföras enligt förslaget eller på något annat sätt. Nu kan man såklart ha fler bolagsstämmor under året och besluta om utdelning vid dessa också, men jag misstänker att många bolag anser att det är för mycket bök att ha flera bolagsstämmor under året. Det finns en uppsjö formkrav som ska uppfyllas för att stämman ska anses korrekt genomförd. Nu kan man såklart även vid stämman besluta om utdelningen och dela upp själva utbetalningen till flera tillfällen. Nu finns det en liten hake om man väljer att göra så. Vårt kära skatteverk anser att så fort man har beslutat att genomföra en utdelning så blir den skattepliktig. Oavsett om den verkligen betalas ut eller inte. Den här härliga bomben fick jag i knät av vår revisor när vi diskuterade just den här saken på företaget där jag är delägare. Kontentan av detta är att om bolaget sen drabbas av någon motgång som gör att man inte kan betala ut utdelningen så är man som aktieägare likt förbannat skattskyldig för den utdelning man aldrig fick. Visst är det kul? Det man kan trösta sig med är att skatten behöver inte betalas in förrän året efter. Visst känns det bättre nu?
Fördelar med t ex kvartalsvisa utdelningar
- mindre ansträngande för företagets likviditet
- teoretiskt mindre svängningar i börskursen när utbetalningarna blir mindre och sker vid fler tillfällen
- trevligt för aktieägarna som får kassaflöde från sina innehav vid fler tillfällen under året, vilket t ex kan vara bra för dem som planerar att leva på utdelningar under sin tid som pensionär.
- större flexibilitet för aktieägare som vill ha utdelningen innan de säljer sina aktier (känns ganska menlös, men ändå viktig för många)
- möjlighet för företagen att dela ut mer av vinsten varje år
Vad tycker jag då? Jag är absolut för att göra utdelningarna fler gånger under året av just skälen ovan. Personligen tror jag att kvartalsvisa utdelningar skulle göra att man vågar dela ut mer av vinsten varje år istället för att ha som buffert. Däremot vill jag vara riktigt säker på att man hanterar skattefrågan och formkraven på rätt sätt så att man inte får något surt efter. Det är även så att om bolaget behöver få in mer pengar i t ex en nyemission så har man skattat bort 30% av det som delades ut alldeles nyss (om man som privatperson inte har pengarna på ett ISK) och det vore ju synd.
Det har vid flera tillfällen debatterats ganska flitigt huruvida det är bra eller dåligt att de svenska börsbolagen ger sin utdelning vid ett tillfälle under våren. För oss som aktieägare är utdelningarna ganska koncentrerade till april och maj månad. Många jämför såklart med det amerikanska systemet med kvartalsvisa utdelningar från börsbolagen eller med olika typer av fonder (t ex EFTer) som kan dela ut varje månad (jag har absolut ingen som helst koll på dem så tänker inte gå in på dem). Vad jag kan få fram är vi i Sverige ganska ensamma om att göra på det här sättet även om det finns ett antal undantag (NCC, Atlas Copco, Astra Zeneca, Hemfosa, Husqvarna och Pfizer) som delar ut flera gånger om året. Vidare finns en uppsjö preferensaktier som delar ut oftare (en bra genomgång finns t ex hos petrusko eller xperimentinvest).
Varför delar de svenska bolagen bara ut vid ett tillfälle då?
För att ett aktiebolag ska kunna ge utdelning krävs det att bolagsstämman har beslutat om det. Det brukar vanligen ske vid årsstämman (som egentligen är fel namn, den ordinarie bolagsstämman är mer korrekt). Styrelsen ger ett förslag och bolagsstämman beslutar om det ska utföras enligt förslaget eller på något annat sätt. Nu kan man såklart ha fler bolagsstämmor under året och besluta om utdelning vid dessa också, men jag misstänker att många bolag anser att det är för mycket bök att ha flera bolagsstämmor under året. Det finns en uppsjö formkrav som ska uppfyllas för att stämman ska anses korrekt genomförd. Nu kan man såklart även vid stämman besluta om utdelningen och dela upp själva utbetalningen till flera tillfällen. Nu finns det en liten hake om man väljer att göra så. Vårt kära skatteverk anser att så fort man har beslutat att genomföra en utdelning så blir den skattepliktig. Oavsett om den verkligen betalas ut eller inte. Den här härliga bomben fick jag i knät av vår revisor när vi diskuterade just den här saken på företaget där jag är delägare. Kontentan av detta är att om bolaget sen drabbas av någon motgång som gör att man inte kan betala ut utdelningen så är man som aktieägare likt förbannat skattskyldig för den utdelning man aldrig fick. Visst är det kul? Det man kan trösta sig med är att skatten behöver inte betalas in förrän året efter. Visst känns det bättre nu?
Fördelar med t ex kvartalsvisa utdelningar
- mindre ansträngande för företagets likviditet
- teoretiskt mindre svängningar i börskursen när utbetalningarna blir mindre och sker vid fler tillfällen
- trevligt för aktieägarna som får kassaflöde från sina innehav vid fler tillfällen under året, vilket t ex kan vara bra för dem som planerar att leva på utdelningar under sin tid som pensionär.
- större flexibilitet för aktieägare som vill ha utdelningen innan de säljer sina aktier (känns ganska menlös, men ändå viktig för många)
- möjlighet för företagen att dela ut mer av vinsten varje år
Vad tycker jag då? Jag är absolut för att göra utdelningarna fler gånger under året av just skälen ovan. Personligen tror jag att kvartalsvisa utdelningar skulle göra att man vågar dela ut mer av vinsten varje år istället för att ha som buffert. Däremot vill jag vara riktigt säker på att man hanterar skattefrågan och formkraven på rätt sätt så att man inte får något surt efter. Det är även så att om bolaget behöver få in mer pengar i t ex en nyemission så har man skattat bort 30% av det som delades ut alldeles nyss (om man som privatperson inte har pengarna på ett ISK) och det vore ju synd.
torsdag 26 februari 2015
SEB C-aktien
För en tid sen tittade jag på SEB A- och C-aktien. En sak som jag inte visste var varför man införde C-aktierna. Ni hittade jag informationen på SEBs hemsida. Antingen var jag blind eller också har man lagt upp ny information. I vilket fall kommer rubbet här:
"För att underlätta utländskt aktieägande infördes C-aktien i slutet av 1980-talet. Handelsvolymerna för C-aktier är begränsade och C-aktien utgör bara 1,1 procent av SEB:s aktiekapital. Banken har därför utrett möjligheterna att skapa ett aktieslag, där A- och C-aktien får samma värde. Utredningen har visat att det finns betydande praktiska svårigheter att införa en sådan struktur.
Enligt den svenska aktiebolagslagen kräver ett förslag om att C-aktien skulle likställas med A-aktien att det stöds av två tredjedels majoritet av totalt antal röster och aktier och 90 procent av de vid bolagsstämman företrädda A-aktieägarna. Dessutom måste förslaget godkännas av ägarna till en majoritet av samtliga A-aktier. Anledningen till detta är att ett beslut av etta slag skulle leda till en viss utspädningseffekt för A-aktieägarna. På grund av et stora antalet aktieägare i SEB skulle det vara en utdragen och komplicerad process att uppnå ett sådant godkännande."
Slutsatsen kvarstår. Så länge priset för C-aktien är lägre än A-aktien så köper jag C-aktien. Om nu jag tycker att SEB som företag är köpvärt.
måndag 16 februari 2015
Axon kids helårsrapport
Eller - den här tar jag inte i ens med asbestshandskar
Då var det dags för Axon Kids helårsrapport. Det kan inte ha undgått någon att jag varit ganska tveksam till det här bolaget. Efter Q2-rapporten konstaterade jag att jag inte hade något förtroende för bolagets ledning och prognosen för helåret föreföll fullständigt omöjlig att infria. Q3-rapporten infriade tyvärr min oro för bolaget. Jag gissade på nyemission och den kom mycket riktigt i mitten av januari.
Så hur har det gått nu då? Hade jag äntligen fel?
Rapporten kan man hitta här.
"HELÅRET I SAMMANDRAG
Då var det dags för Axon Kids helårsrapport. Det kan inte ha undgått någon att jag varit ganska tveksam till det här bolaget. Efter Q2-rapporten konstaterade jag att jag inte hade något förtroende för bolagets ledning och prognosen för helåret föreföll fullständigt omöjlig att infria. Q3-rapporten infriade tyvärr min oro för bolaget. Jag gissade på nyemission och den kom mycket riktigt i mitten av januari.
Så hur har det gått nu då? Hade jag äntligen fel?
Rapporten kan man hitta här.
"HELÅRET I SAMMANDRAG
Periodens intäkter uppgick till 22 594 KSEK (20 715)
Periodens resultat uppgick till -2 686 KSEK (-1 068)
Resultat per aktie: - 0,42 SEK (-0,21)
FJÄRDE KVARTALET SAMMANDRAG
Periodens intäkter uppgick till 6 377 KSEK (2738)
Periodens resultat uppgick till -943 KSEK (-1106)
Resultat per aktie: -0,15 SEK (-0,21)
Antal aktier: 6.400.000 stycken (5.190.000 aktier)"
Prognosen man la vid Q3-rapporten stämde hyfsat för omsättningen. Man gav ingen prognos på resultatet och det var väl tur det med tanke på att det gick back igen. Q4 innebar ingen omsättningsökning att tala om jämfört med Q3 (6,377 Mkr jämfört med 6,145 Mkr vilket ger en omsättningsökning på rejäla 3,8%). Totalt sett har alltså bolaget nu redovisat ett resultat om MINUS 2,7 Mkr istället för prognosen på + 4,5 Mkr när man noterade bolaget. Ett ganska hårresande prognosfel på 7,2 Mkr på en omsättning om 22,6 Mkr. Noterbart är även att man lagt in en post om 967 tkr för uppskjuten skatt och att man även avsatt 435 tkr för aktiverat arbete för egen räkning. Tittar man kassaflödesmässigt så har det inte gått så bra som -2,7 Mkr utan avsevärt sämre.
Positiva hurrarop finns det givetvis gott om:
- Nytt säljbolag i Kina som ger en prognos om kraftigt ökad försäljning.
- Avtal slutet med ICA där Axonkids inkluderas i deras satsning med att bygga upp interna barnbutiker i sina Ica Maxi butiker.
Jag är skeptisk. Ledningens prognoser har hitintills inte varit något som imponerat på mig. Det nya säljbolaget i Kina är jag MYCKET tveksam till. Det ska alltså arbeta över hela Kina. I ett bolag. Det är samma sak som att säga att man tecknat avtal med ett bolag för att starta upp en ny verksamhet i hela Europa. Det skiljer rätt mycket mellan de olika länderna i Europa och likaså i Kina.
Jag tror att förlusterna kommer att fortsätta under 2015. Jag tror inte heller att nyemissionen nu i vår kommer att räcka till. Ytterligare en nyemission, preferensaktier eller liknande kommer att komma under året, gissningsvis till hösten.
Hur i hela friden kursen kan ligga på 9,10 kr övergår mitt förstånd.
Sälj.
Rederi AB Transatlantic Q4-rapport
Eller - hur gick det här då?
I förra veckan redovisade Rederi AB Transatlantic (RABT) sin Q4-rapport och därmed årsrapport. Med tanke på att min position i RABT är mitt absoluta största spekulationsinnehav så var jag mycket nyfiken på hur det skulle gå. Q4 har historiskt sett inte varit en jättebra månad för Viking Supply Ships (VSS) som är den del av koncernen som faktiskt levererat någon vinst de senaste åren.
Från delårsrapporten:
Transatlantic

Som lök på laxen har konsultuppdraget för Kara sea sagts upp för 2015 även om det tydligen avlöpte till kundens belåtenhet för 2014.
Hur bra var resultat för Q4 då?
Vid en första anblick är givetvis 108 Mkr efter skatt ett riktigt bra resultat. Tittar man på helårets 200 Mkr så motsvarar det ett resultat på 1,2 kr/aktie vilket ställt mot dagens kurs på 4,38 kr/aktie ger ett PE-tal på 3,65. Klockrent köp? Inte direkt. Risken i aktien är fortfarande skyhög. Dessutom ingår i Q4-resultatet hela avbokningsersättningen för 5 AHTS-fartygs långtidskontrakt. Jag hittar ingen uppgift om storleken i rapporten men obekräftade källor (hej Guldkungen) gör gällande att det kan ha varit så mycket som 165 MNOK. Om det stämmer så är resultatet inget vidare igen. Dessutom åkte man på en valutasmäll i VSS på 62MNOK. Jag antar att det är dollarförstärkningen och försvagningen av den Norska kronan som ligger bakom det.
Sammanfattningsvis så är risken fortfarande hög.
- Få långtidskontrakt för VSS
- kraschen i oljebranschen påverkar produktionen i Nordsjön och troligen ännu mer i Arktis.
- Svag transportmarknad i Östersjön för Transatlantic
Finns det någon anledning att äga den här aktien?
Ja, om man tror att ledningen klarar av följande:
- hitta nya uppdrag i Arktis inom VSS
- krympa ned Transatlantic tillräckligt mycket för att börja göra vinst
eller att oljepriset går upp igen. I annat fall finns det ingen anledning att äga eller köpa den här aktien.
Min insats i bolaget ståtar med en fet förlust på 23%. Är det dags att realisera förlusten och gå vidare eller ska jag härda ut? Tiden får utvisa det.
I förra veckan redovisade Rederi AB Transatlantic (RABT) sin Q4-rapport och därmed årsrapport. Med tanke på att min position i RABT är mitt absoluta största spekulationsinnehav så var jag mycket nyfiken på hur det skulle gå. Q4 har historiskt sett inte varit en jättebra månad för Viking Supply Ships (VSS) som är den del av koncernen som faktiskt levererat någon vinst de senaste åren.
Från delårsrapporten:
"Fjärde kvartalet 2014
- Nettoomsättningen uppgick till 794 MSEK (661)
- Resultat före kapitalkostnader, EBITDA, uppgick till 260 MSEK (71)
- Operativt resultat före skatt uppgick till 122 MSEK (-24)
- Resultat före skatt uppgick till 113 MSEK (-185)
- Resultat efter skatt uppgick till 108 MSEK (-203)
- Resultat efter skatt per aktie uppgick till 0,6 SEK (-1,7)
Januari – december 2014
- Nettoomsättningen uppgick till 3 190 MSEK (2 925)
- Resultat före kapitalkostnader, EBITDA, uppgick till 695 MSEK (270)
- Operativt resultat före skatt uppgick till 296 MSEK (-137)
- Resultat före skatt uppgick till 217 MSEK (-321)
- Resultat efter skatt uppgick till 200 MSEK (-359)
- Resultat efter skatt per aktie uppgick till 1,2 SEK (-3,2)"
Med tanke på hur dåligt det har gått tidigare var det här ett riktigt bra resultat. I alla fall om man tittar snabbt på resultatet. Man jobbar fortfarande på att dela upp koncernen i två separata delar (VSS och Transatlantic) och om man tittar på de olika delarna så får man fram följande.
Transatlantic
Transatlantic fortsätter att gå back. Bättre än förra året, men sämre än Q3.
För övrigt så har ett stort avtal sagts upp för RORO-trafik och av den anledningen har man själva sagt upp två fartyg på time charter. Man har även sålt ytterligare ett fartyg (TransForte) och aviserat att man kommer att lägga ned verksamheten i Antwerpen. Hur man än ser på det så krymper denna del av koncernen. Den stora frågan är om det kommer att finnas något kvar när man har krympt färdigt. Personligen anser jag att det är bra att man tar rejäla tag i verksamheten och gör sig av med olönsamma delar. Krisen i den här delen av RABT har varat länge och det är ingen idé att tro att konjunkturen kommer att hjälpa till. Nytt management vågar förhoppningsvis ta nödvändiga åtgärder. Hitintills ser det ut som att man har börjat i rätt ände. Om det räcker vet jag inte.
Baltic Dry index ger inte heller rolig läsning. Även om det inte egentligen berör Transatlantics Östersjöverksamhet så ger det en fingervisning om transportbehovet till sjöss.
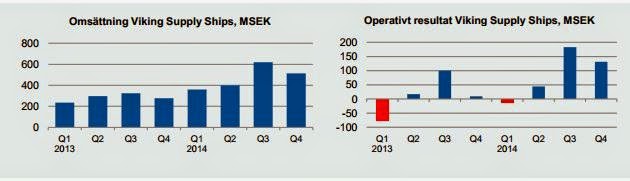
Viking Supply Ships
För övrigt så har ett stort avtal sagts upp för RORO-trafik och av den anledningen har man själva sagt upp två fartyg på time charter. Man har även sålt ytterligare ett fartyg (TransForte) och aviserat att man kommer att lägga ned verksamheten i Antwerpen. Hur man än ser på det så krymper denna del av koncernen. Den stora frågan är om det kommer att finnas något kvar när man har krympt färdigt. Personligen anser jag att det är bra att man tar rejäla tag i verksamheten och gör sig av med olönsamma delar. Krisen i den här delen av RABT har varat länge och det är ingen idé att tro att konjunkturen kommer att hjälpa till. Nytt management vågar förhoppningsvis ta nödvändiga åtgärder. Hitintills ser det ut som att man har börjat i rätt ände. Om det räcker vet jag inte.
Baltic Dry index ger inte heller rolig läsning. Även om det inte egentligen berör Transatlantics Östersjöverksamhet så ger det en fingervisning om transportbehovet till sjöss.
Viking Supply Ships
Viking Supply Ships har fått två rejäla uppsägningar av pågående avtal vilket starkt påverkar intjäningsmöjligheterna för 2015 för AHTS-fartygen. Att de skulle behöva gå på spotmarknaden på Nordsjön Q4 och Q1 är ingen nyhet, men nu finns det risk att de även får göra det under Q2 och Q3 2015. Med tanke på oljepriset förefaller marknaden på Nordsjön för AHTS-fartyg vara mycket tuff nu. Enligt årsrapporten har 4 av 8 AHTS-fartyg kontrakt under 2015. Positivt är däremot att man fått avbokningsersättning för de uppsagda avtalen.
För PSV-fartygen ser det dåligt ut. Inga fasta kontrakt och spotmarknaden i Nordsjön förefaller inte vara något att hänga i julgranen.
Som lök på laxen har konsultuppdraget för Kara sea sagts upp för 2015 även om det tydligen avlöpte till kundens belåtenhet för 2014.
Hur bra var resultat för Q4 då?
Vid en första anblick är givetvis 108 Mkr efter skatt ett riktigt bra resultat. Tittar man på helårets 200 Mkr så motsvarar det ett resultat på 1,2 kr/aktie vilket ställt mot dagens kurs på 4,38 kr/aktie ger ett PE-tal på 3,65. Klockrent köp? Inte direkt. Risken i aktien är fortfarande skyhög. Dessutom ingår i Q4-resultatet hela avbokningsersättningen för 5 AHTS-fartygs långtidskontrakt. Jag hittar ingen uppgift om storleken i rapporten men obekräftade källor (hej Guldkungen) gör gällande att det kan ha varit så mycket som 165 MNOK. Om det stämmer så är resultatet inget vidare igen. Dessutom åkte man på en valutasmäll i VSS på 62MNOK. Jag antar att det är dollarförstärkningen och försvagningen av den Norska kronan som ligger bakom det.
Sammanfattningsvis så är risken fortfarande hög.
- Få långtidskontrakt för VSS
- kraschen i oljebranschen påverkar produktionen i Nordsjön och troligen ännu mer i Arktis.
- Svag transportmarknad i Östersjön för Transatlantic
Finns det någon anledning att äga den här aktien?
Ja, om man tror att ledningen klarar av följande:
- hitta nya uppdrag i Arktis inom VSS
- krympa ned Transatlantic tillräckligt mycket för att börja göra vinst
eller att oljepriset går upp igen. I annat fall finns det ingen anledning att äga eller köpa den här aktien.
Min insats i bolaget ståtar med en fet förlust på 23%. Är det dags att realisera förlusten och gå vidare eller ska jag härda ut? Tiden får utvisa det.
torsdag 5 februari 2015
Dedicare delårsrapport och årsrapport
Eller - bättre än jag trodde
Min okvalificerade gissning blir alltså helt ovetenskapligt att Dedicare på helåret 2014 gör ca 22 Mkr vilket motsvarar ca 2,46 kr/aktie (räknat på 8 917 706 A och B aktier). Därpå lägger vi till de 31 örena för Dedicare Assistans och landar på 2,77 kr/aktie."
Idag redovisade Dedicare sin delårsrapport för Q4 och därmed även helårsrapporten. Jag var mycket hoppfull inför helåret och hoppades på ett bra sista kvartal.
"Om man ska fortsätta att gissa så tror jag att det kommer att fortsätta gå bra även i Q4. Sista kvartalet har historiskt varit ett sämre kvartal för Dedicare med både lägre omsättning och sämre marginaler. Jag ser ingen anledning att det skulle vara annorlunda i år. Av den anledningen tror jag att man kommer att ha en omsättning på ca 120 Mkr och en marginal på 4,5% vilket ger ett rörelseresultat på ca 5,4 Mkr. Under Q3 hade man 1,3 Mkr i finansiella poster och vad jag kan se har man inga skulder kvar. Den punkten kan kanske bestå av valutakursförändringar. I vilket fall är det inte otroligt att det blir någon kostnad. Lägger man sedan till skatten så kan Q4s resultat landa på 4 Mkr.
Min okvalificerade gissning blir alltså helt ovetenskapligt att Dedicare på helåret 2014 gör ca 22 Mkr vilket motsvarar ca 2,46 kr/aktie (räknat på 8 917 706 A och B aktier). Därpå lägger vi till de 31 örena för Dedicare Assistans och landar på 2,77 kr/aktie."
Hur gick det då? Jo, jag var återigen alldeles för blygsam i mina gissningar. Rapporten kan man hitta här.
"Redovisade intäkter, resultat, kassaflöde och nyckeltal avser kvarvarande verksamheter exklusive Dedicare
Assistans AB som avyttrades den 10 juli 2014.
- Intäkterna uppgick till 146,1 MSEK (119,5), ökning med 22,3 %
- Rörelseresultatet uppgick till 9,8 MSEK (3,3), rörelsemarginal 6,7 % (2,8%)
- Resultatet efter finansiella poster uppgick till 10,7 MSEK (3,2)
- Periodens resultat uppgick till 7,9 MSEK (2,7)
- Kassaflödet från den löpande verksamheten uppgick till 19,9 MSEK (4,1)
- Resultat per aktie 0,89 SEK (0,31) "
Bra mycket bättre än jag trodde alltså. Bättre marginal än jag trodde och avsevärt mycket bättre än förra året. Omsättningen var också mycket högre. Däremot var rörelsemarginalen lägre än i Q3.
Vad beror resultatförbättringarna på?
Det är mer eller mindre samma skäl som för Q3. Alla delar går bättre än 2013, speciellt vårdbemanning Sverige som ökade med 41%.
Helårsresultatet
Helåret gav 25,7 Mkr (efter skatt) för kvarvarande verksamheter. Detta är alltså exkl Dedicare Assistans som såldes förra året. Lägger man till resultat för detta hamnar helårsresultatet på 27,6 Mkr vilket är bra mycket bättre än de 9,2 Mkr som man redovisade för 2013. Utslaget per aktie blir detta 2,88 kr/aktie för kvarvarande verksamhet och om man tar med Dedicare Assistans 3,18 kr/aktie.
Utdelning
Styrelsen föreslår en utdelning om 2,40 kr/aktie (1,10 kr/aktie 2013). En riktigt bra utdelningshöjning på 118%. Svårt att klaga på det som aktieägare, däremot noterar jag att man återigen är ganska långt ifrån målet att dela ut 50% av resultatet.
Framtiden?
Skattetvisten i Norge är ännu inte löst och första instans dömde till Dedicares nackdel. Som jag tolkar rapporten är den totala risken 4,4 MNOK varav man redan avsatt 1,0 MNOK i Q4. Dedicare kommunicerar stor tilltro till att man ska gå segrande ur den här tvisten. Jag är mer skeptisk.
För övrigt verkar det som att alla delar växer fast med lite olika hastigheter. Den marknad som Dedicare verkar inom växer i både Sverige och Norge och bolaget själv anser sig växa snabbare än marknaden (dvs att man tar marknadsandelar). Man redovisar även att de nya avtal som tecknats har högre lönsamhet än tidigare och onekligen förefaller det var så om man tittar på resultatet. Det som egentligen är mest intressant (tycker jag) är om man lyckas expandera till fler marknader.
Värdering
Om man kan fortsätta växa så skulle jag påstå att aktien fortfarande är köpvärd trots dagens kursutveckling. I skrivande stund står den i 34,40 kr. Förhoppningsvis faller den tillbaka en smula så att jag kan fylla på med fler. Jag trodde och hoppades att den skulle falla tillbaka till runt 22 kr efter förra rapporten, men det hände aldrig och jag fick bita ihop och handla på 26,40 kr och 26,80 kr. Vi får se om jag köper fler eller inte.
Edit 2015-02-07: Idag har aktien 663 ägare hos Avanza.
onsdag 4 februari 2015
Fabeges rapport
Eller - jag hade fel!
Kopierat från placera.se. Hela rapporten finns att läsa här.
"Fastighetsbolaget Fabeges
hyresintäkter uppgick till 522 miljoner kronor för det fjärde kvartalet 2014
(514).
Driftöverskottet uppgick
till 365 miljoner kronor (340) och förvaltningsresultatet blev 174 miljoner
(152).
Kvartalets orealiserade
värdeförändringar på fastigheter uppgick till 570 miljoner kronor (147) och för
derivat uppgick de orealiserade värdeförändringarna till -96 miljoner (-55).
Efter skatt summerade
Fabeges resultat till 910 miljoner kronor (79) och per aktie till 5:51 kronor
(0:48).
En
utdelning om 3:25 kronor per aktie föreslås för helåret 2014
(3:00)."Kopierat från placera.se. Hela rapporten finns att läsa här.
Jag trodde inte att de skulle höja utdelningen i år.
Man får lyfta på hatten för Swedbank som hade helt rätt i sin bedömning av
utdelningen i år.
Totalt sett har Fabege gjort 10,51 kr/aktie för 2014 vilket kan jämföras med 9,26 kr/aktie för 2013.
torsdag 29 januari 2015
Utdelningar för 2015
Eller - snart kommer stålarna!
Rapportfloden har kommit igång och i samband med årsrapporterna för 2014 meddelar bolagen om eventuell utdelning att betala ut under 2015. Rent formellt ska utdelningen fastställas på bolagsstämman under våren men det brukar sällan bli någon skillnad från det som rapporterats vid årsrapporten.
I början av november gissade jag en smula på hur utdelningarna skulle bli. Dels använde jag 4-traders prognoser men jag gissade också själv. Hur har det gått då? Jag lägger in bolagen vartefter de rapporterar. Datum nedan är de datum då pengarna utbetalas.
Edit 2015-02-12: Nu har de flesta bolagen rapporterat sin utdelning. Det är egentligen bara Swedish Match och Transatlantic kvar. Jag tvivlar starkt på att det kommer någon utdelning från Transatlantic i år även om man från styrelsen har lämnat öppet för den möjligheten till bolagsstämman.
Om man tittar totalt så har rapporterade utdelningar för 2015 (dvs som betalas ut i år) ökat med 55% för mina innehav jämfört med föregående år. Nu har jag även köpt en hel del aktier och av all nettoinvestering som jag gjort sedan jag startade med aktier så var det mest under 2014 (totalt 31% av all nettoinvestering sen 1997). Det har givetvis också påverkat utdelningens storlek. Det som är riktigt roligt är att nu har min lilla aktieportfölj blivit så pass stor att utdelningarna har blivit så pass stora att det verkligen gör skillnad i min ekonomi. Min tanke är att återinvestera utdelningarna, men så högt värderad som börsen är nu börjar det bli svårt att hitta köpvärda bolag. I alla fall om man försöker titta på fundamenta. Allt verkar gå upp i alla fall. Är det här den sista uppgångsfasen eller kommer det att fortsätta upp i flera år? Inte en susning och egentligen är det inte jätteviktigt för mig som hoppas kunna fortsätta nettoköpa aktier under minst 10 år till.
Noteringar
ABB
En liten utdelningshöjning på CHF 0,02 jämfört med föregående år. Valutakursförändringen efter att Schweiz släppte sin koppling till Euron ger däremot en rejäl höjning för oss svenskar. Jag kan glatt erkänna att mitt innehav i ABB inte är det som gått bäst sedan inköp. Frågan är om det kommer att vända eller om jag borde göra mig av med det.
Atlas Copco
10% utdelningshöjning är inte dåligt. Prognosen från 4-traders var väldigt nära. Intressant att Atlas Copco också väljer att dela ut vid två tillfällen under året och vad jag förstår kommer man att fortsätta med det framöver. Vad jag vet är det hitintills bara NCC, Electrolux, Astra Zeneca och Atlas Copco som valt att göra så.
Atlas Copco gör även en extrautdelning i form av inlösen av aktier i maj motsvarande ytterligare 6,00 kr/aktie. Det hade inte jag räknat med och det var givetvis en trevlig överraskning, däremot ser jag att det fanns flera analytiker som trott att det här skulle hända. Rent praktiskt innebär det att man under maj månad får en tilldelning med lika många inlösenaktier som man har vanliga aktier. Därefter löses de in och man får betalt för dessa med 6 kr/st.
Boliden
Utdelningshöjning på 28% vilket är förvånansvärt nära vad jag själv trodde (2,20 kr, 4-traders trodde 2,14 kr). Ser ut som att Boliden går riktigt bra. Kursen gick rakt upp på rapporten i alla fall.
Dedicare
Rejäl utdelningshöjning på 118%. Jag tittade igenom årsrapporten här. 2,40 kr/aktie i utdelning ger en direktavkastning på 7% på senaste kurs (34,40 kr). Bra mycket bättre än jag vågade hoppas på.
Fabege
8,3% i utdelningshöjning är givetvis helt ok. Jag trodde att man skulle behålla utdelningen på samma nivå som tidigare, men där hade jag fel.
Fortum
Bibehållen utdelning känns bra. Extrautdelningen på €0,20 var en välkommen överraskning. Resultatet för Q4 var bättre än jag vågat hoppas på. Kanske kan man bibehålla lönsamheten och utdelningen framöver också, trots att man har sålt av verksamheter.
H&M
Måste erkänna att det var en ynklig utdelningshöjning. 2,6% i höjning är inget man blir jätteimponerad av. 4-traders hade prognostiserat 10 kr och det hade jag också trott att man lite snyggt skulle avrunda till.
Intrum Justitia
En rejäl höjning med 21%. Mer än vad jag hade vågat hoppas på och även högre än 4-traders prognos. Intrum Justitia kommer även att återköpa egna aktier för max 100 Mkr. Personligen är jag inte helt övertygad om att aktieåterköpsprogram är en jättebra väg att skifta ut värde till aktieägarna, men förhoppningsvis har styrelsen i Intrum bättre koll än vad jag har.
JM
Utdelningshöjning på dryga 10% satt inte fel. Man kommer även att fortsätta återköpa aktier. I vanlig ordning är jag inte säker på att det är toppen.
Rederi AB Transatlantic
Finfint resultat i Q4. Totalt resultat för 2014 är 1,20 kr/aktie vilket kan ställas mot nuvarande aktiekurs på ca 4,40 kr. Marknaden (och jag också för den delen) är uppenbarligen mycket osäkra och rädda för vad som kommer att hända under 2015. Om det går bra så kan aktien tokrusa, men den kan precis lika gärna tappa hälften av värdet. Lite osäker på om avbokningsersättningarna har kommit in och redovisats i det här resultatet.
Styrelsen har inte bestämt om det blir någon utdelningen eller inte. Personligen anser jag att det vore fel att dela ut pengar med tanke på den osäkra framtiden och att man nyligen genomfört flera nyemissioner.
Sandvik
Man behåller utdelningen på 3,50 kr och senast rapporten var bättre än väntat vilket var första gången på länge. Har inte gått igenom den speciellt noga (eller inte alls faktiskt) ännu.
SEB
Höjer utdelningen med 18,75% vilket givetvis är väldigt bra, men jag hade trott att den skulle bli ännu högre. Sämre resultat i Q4 än analytikerna väntat.
SKF
Inte helt oväntat att man behöll utdelningen. 4-traders trodde högre, men så himla mycket bättre har inte SKF gått under 2014 jämfört med året innan.
SSAB
En ganska dålig Q4-rapport.VM i engångskostnader och utan dem hade det gått hyfsat. Känns som engångskostnader är fel ord för den här typen av kostnader..... Ingen utdelning för 2014 heller, inte oväntat även om det givetvis hade varit mycket roligare om bolaget gått så pass bra att man kunnat dela ut något.
Skanska
Skanska höjer utdelningen med 8%. Ser ut som att de flesta affärsområden går ganska bra. Har hitintills bara skummat rapporten.
Edit 2015-02-12: lagt till Skanska, Boliden och Transatlantic
Edit 2015-02-11: lagt till JM
Edit 2015-02-10: lagt till SSAB
Edit 2015-02-08: lagt till ABB
Edit 2015-02-06: lagt till Dedicare.
Edit 2015-02-04: lagt till Fortum och Fabege.
Rapportfloden har kommit igång och i samband med årsrapporterna för 2014 meddelar bolagen om eventuell utdelning att betala ut under 2015. Rent formellt ska utdelningen fastställas på bolagsstämman under våren men det brukar sällan bli någon skillnad från det som rapporterats vid årsrapporten.
I början av november gissade jag en smula på hur utdelningarna skulle bli. Dels använde jag 4-traders prognoser men jag gissade också själv. Hur har det gått då? Jag lägger in bolagen vartefter de rapporterar. Datum nedan är de datum då pengarna utbetalas.
Edit 2015-02-12: Nu har de flesta bolagen rapporterat sin utdelning. Det är egentligen bara Swedish Match och Transatlantic kvar. Jag tvivlar starkt på att det kommer någon utdelning från Transatlantic i år även om man från styrelsen har lämnat öppet för den möjligheten till bolagsstämman.
Om man tittar totalt så har rapporterade utdelningar för 2015 (dvs som betalas ut i år) ökat med 55% för mina innehav jämfört med föregående år. Nu har jag även köpt en hel del aktier och av all nettoinvestering som jag gjort sedan jag startade med aktier så var det mest under 2014 (totalt 31% av all nettoinvestering sen 1997). Det har givetvis också påverkat utdelningens storlek. Det som är riktigt roligt är att nu har min lilla aktieportfölj blivit så pass stor att utdelningarna har blivit så pass stora att det verkligen gör skillnad i min ekonomi. Min tanke är att återinvestera utdelningarna, men så högt värderad som börsen är nu börjar det bli svårt att hitta köpvärda bolag. I alla fall om man försöker titta på fundamenta. Allt verkar gå upp i alla fall. Är det här den sista uppgångsfasen eller kommer det att fortsätta upp i flera år? Inte en susning och egentligen är det inte jätteviktigt för mig som hoppas kunna fortsätta nettoköpa aktier under minst 10 år till.
| UTDELNINGAR 2015 | ||||||
| Bolag | Utdelning 2015 | Utdelning 2014 | Datum 1 | Datum 2 | Datum 3 | Datum 4 |
| ABB | CHF 0,72 (ca 6,43 kr) | 5,18 kr | 11 maj | - | ||
| Atlas Copco B | 6,00 kr (3+3 kr) | 5,50 kr | 6 maj | 4 nov | ||
| Boliden | 2,25 kr | 1,75 kr | 12 maj | - | ||
| Dedicare B | 2,40 kr | 1,10 kr | 23 april | - | ||
| Eurocon Consulting | 0,15 kr | 0,20 kr | 6 maj | - | ||
| Fabege | 3,25 kr | 3,00 kr | 2 april | - | ||
| Fortum Oyj | €1,10+0,20 | €1,10 | 14 april | - | ||
| HM B | 9,75 kr | 9,50 kr | 7 maj | - | ||
| Intrum Justitia | 7,00 kr | 5,75 kr | 29 april | - | ||
| JM | 8,00 kr | 7,25 kr | 28 april | - | ||
| Sandvik | 3,50 kr | 3,50 kr | 15 maj | - | ||
| SEB A och C | 4,75 kr | 4,00 kr | 1 april | - | ||
| Skanska B | 6,75 kr | 6,25 kr | 16 april | - | ||
| SKF B | 5,50 kr | 5,50 kr | 2 april | - | ||
| SSAB B | 0 kr | 0 kr | 9 april | - | ||
| Starbucks Corp | $0,32/kvartal | $1,10 | 20 feb | maj | augusti | november |
| Swedish Match | 7,50 kr | 7,30 kr | 30 april | - | ||
| Transatlantic | 0 kr | 0 kr | - | |||
Noteringar
ABB
En liten utdelningshöjning på CHF 0,02 jämfört med föregående år. Valutakursförändringen efter att Schweiz släppte sin koppling till Euron ger däremot en rejäl höjning för oss svenskar. Jag kan glatt erkänna att mitt innehav i ABB inte är det som gått bäst sedan inköp. Frågan är om det kommer att vända eller om jag borde göra mig av med det.
Atlas Copco
10% utdelningshöjning är inte dåligt. Prognosen från 4-traders var väldigt nära. Intressant att Atlas Copco också väljer att dela ut vid två tillfällen under året och vad jag förstår kommer man att fortsätta med det framöver. Vad jag vet är det hitintills bara NCC, Electrolux, Astra Zeneca och Atlas Copco som valt att göra så.
Atlas Copco gör även en extrautdelning i form av inlösen av aktier i maj motsvarande ytterligare 6,00 kr/aktie. Det hade inte jag räknat med och det var givetvis en trevlig överraskning, däremot ser jag att det fanns flera analytiker som trott att det här skulle hända. Rent praktiskt innebär det att man under maj månad får en tilldelning med lika många inlösenaktier som man har vanliga aktier. Därefter löses de in och man får betalt för dessa med 6 kr/st.
Boliden
Utdelningshöjning på 28% vilket är förvånansvärt nära vad jag själv trodde (2,20 kr, 4-traders trodde 2,14 kr). Ser ut som att Boliden går riktigt bra. Kursen gick rakt upp på rapporten i alla fall.
Dedicare
Rejäl utdelningshöjning på 118%. Jag tittade igenom årsrapporten här. 2,40 kr/aktie i utdelning ger en direktavkastning på 7% på senaste kurs (34,40 kr). Bra mycket bättre än jag vågade hoppas på.
Fabege
8,3% i utdelningshöjning är givetvis helt ok. Jag trodde att man skulle behålla utdelningen på samma nivå som tidigare, men där hade jag fel.
Fortum
Bibehållen utdelning känns bra. Extrautdelningen på €0,20 var en välkommen överraskning. Resultatet för Q4 var bättre än jag vågat hoppas på. Kanske kan man bibehålla lönsamheten och utdelningen framöver också, trots att man har sålt av verksamheter.
H&M
Måste erkänna att det var en ynklig utdelningshöjning. 2,6% i höjning är inget man blir jätteimponerad av. 4-traders hade prognostiserat 10 kr och det hade jag också trott att man lite snyggt skulle avrunda till.
Intrum Justitia
En rejäl höjning med 21%. Mer än vad jag hade vågat hoppas på och även högre än 4-traders prognos. Intrum Justitia kommer även att återköpa egna aktier för max 100 Mkr. Personligen är jag inte helt övertygad om att aktieåterköpsprogram är en jättebra väg att skifta ut värde till aktieägarna, men förhoppningsvis har styrelsen i Intrum bättre koll än vad jag har.
JM
Utdelningshöjning på dryga 10% satt inte fel. Man kommer även att fortsätta återköpa aktier. I vanlig ordning är jag inte säker på att det är toppen.
Rederi AB Transatlantic
Finfint resultat i Q4. Totalt resultat för 2014 är 1,20 kr/aktie vilket kan ställas mot nuvarande aktiekurs på ca 4,40 kr. Marknaden (och jag också för den delen) är uppenbarligen mycket osäkra och rädda för vad som kommer att hända under 2015. Om det går bra så kan aktien tokrusa, men den kan precis lika gärna tappa hälften av värdet. Lite osäker på om avbokningsersättningarna har kommit in och redovisats i det här resultatet.
Styrelsen har inte bestämt om det blir någon utdelningen eller inte. Personligen anser jag att det vore fel att dela ut pengar med tanke på den osäkra framtiden och att man nyligen genomfört flera nyemissioner.
Sandvik
Man behåller utdelningen på 3,50 kr och senast rapporten var bättre än väntat vilket var första gången på länge. Har inte gått igenom den speciellt noga (eller inte alls faktiskt) ännu.
SEB
Höjer utdelningen med 18,75% vilket givetvis är väldigt bra, men jag hade trott att den skulle bli ännu högre. Sämre resultat i Q4 än analytikerna väntat.
SKF
Inte helt oväntat att man behöll utdelningen. 4-traders trodde högre, men så himla mycket bättre har inte SKF gått under 2014 jämfört med året innan.
SSAB
En ganska dålig Q4-rapport.VM i engångskostnader och utan dem hade det gått hyfsat. Känns som engångskostnader är fel ord för den här typen av kostnader..... Ingen utdelning för 2014 heller, inte oväntat även om det givetvis hade varit mycket roligare om bolaget gått så pass bra att man kunnat dela ut något.
Skanska
Skanska höjer utdelningen med 8%. Ser ut som att de flesta affärsområden går ganska bra. Har hitintills bara skummat rapporten.
Edit 2015-02-12: lagt till Skanska, Boliden och Transatlantic
Edit 2015-02-11: lagt till JM
Edit 2015-02-10: lagt till SSAB
Edit 2015-02-08: lagt till ABB
Edit 2015-02-06: lagt till Dedicare.
Edit 2015-02-04: lagt till Fortum och Fabege.
Etiketter:
ABB,
Atlas Copco,
Boliden,
Dedicare,
Eurocon,
Fabege,
Fortum,
HM,
Intrum Justitia,
JM,
Sandvik,
SEB,
Skanska,
SKF,
SSAB,
Starbucks,
Swedish Match,
Transatlantic
Prenumerera på:
Inlägg (Atom)